01 / Bestehendes verstehen
Was ist heute schon gut?
Deine bisherige Förderung, Garantien und Vertragskosten zählen. Ein alter Riester-Vertrag muss nicht automatisch ersetzt werden.
Was gibt der Staat zu deiner Altersvorsorge dazu?
Entdecke, welche Förderung zu deinem Beitrag passt – ob du neu mit der Altersvorsorge startest oder schon einen Riester-Vertrag hast.
Verändere deinen Beitrag und sieh direkt, wie sich deine Zulagen entwickeln.
Die Berufsbezeichnung allein entscheidet das nicht. Auch ein unmittelbar berechtigter Beamter kann die Förderung für seinen Ehepartner ermöglichen.
Dabei müssen die Zulagen beider Partner berücksichtigt sein. Wir berechnen hier nur deine persönliche Zulage unter dieser Voraussetzung, keine gemeinsame Ehepaar-Förderung.
Nur Kinder mit Kindergeldanspruch im Förderjahr, deren Zulage dir zugeordnet wird.
Für die Rechnung 2027: dein maßgebliches Einkommen 2026.
Verglichen werden laufende jährliche Zulagen. Ein möglicher einmaliger Berufseinsteigerbonus ist im Vergleich nicht enthalten.
Für deine Situation brauchen wir weitere Angaben. Wir zeigen deshalb keinen pauschalen Förderbetrag. Lass deine Berechtigung persönlich prüfen.
laufende Zulagen pro Jahr · neue Förderung
Wir helfen dir, deine Förderberechtigung einzuordnen.
Deine Rechnung bleibt frei zugänglich. Du entscheidest, ob du mit uns sprechen möchtest.
Modellrechnung, kein Angebot. Gleicher Eigenbeitrag in beiden Fördermodellen. Keine Steuerschätzung, Rendite oder Kosten berücksichtigt. Mehr Zulage ist keine Wechsel-Empfehlung. Die neue Förderung wird unter den bei deiner Berufsgruppe genannten Voraussetzungen berechnet. Die mittelbare Riester-Zulage wird nur bei bestätigten Voraussetzungen und vollem erforderlichem Partnerbeitrag berechnet. Eine gemeinsame Ehepaarrechnung, Sonderfälle und unterjährige Änderungen werden persönlich geprüft.
Neue Grundzulage: 50 % auf die ersten 360 € Jahresbeitrag und 25 % auf weitere Beiträge bis insgesamt 1.800 €. Je zugeordnetem Kind: 100 % des Eigenbeitrags, höchstens 300 €. Unter 120 € Jahresbeitrag wird hier keine neue Zulage angesetzt.
Riester: 175 € Grundzulage plus 185 € je vor 2008 geborenem Kind bzw. 300 € ab 2008. Für die volle laufende Zulage: 4 % des maßgeblichen Vorjahreseinkommens, höchstens 2.100 €, abzüglich Zulagen; mindestens 60 € Eigenbeitrag. Bei unmittelbar Berechtigten kürzt diese Modellrechnung die Zulagen bei Unterschreitung proportional. Für mittelbar Berechtigte gilt abweichend: mindestens 60 € eigener Jahresbeitrag, darunter keine Zulage. Die volle Zulage setzt den erforderlichen Beitrag des unmittelbar berechtigten Partners voraus; eine Kürzung wegen unvollständiger Partnerbeiträge wird hier nicht berechnet. Der einmalige Bonus bleibt im Vergleich außen vor.
Quellen: Bundesfinanzministerium und Deutsche Rentenversicherung. Redaktionsstand: 09.10.2026.
Eine höhere Zulage ist ein guter Anlass hinzuschauen. Für eine gute Entscheidung betrachten wir das ganze Bild.
Deine bisherige Förderung, Garantien und Vertragskosten zählen. Ein alter Riester-Vertrag muss nicht automatisch ersetzt werden.
Vertrag behalten, Förderung umstellen oder neu vorsorgen: Wir helfen dir, die Unterschiede zu verstehen und deinen Weg zu finden.
Wir sind Michael und Levin vom Versicherungsbüro Schuler. Wir erklären dir, was die Zahlen für dich bedeuten – und welche Fragen du vor einer Entscheidung klären solltest.
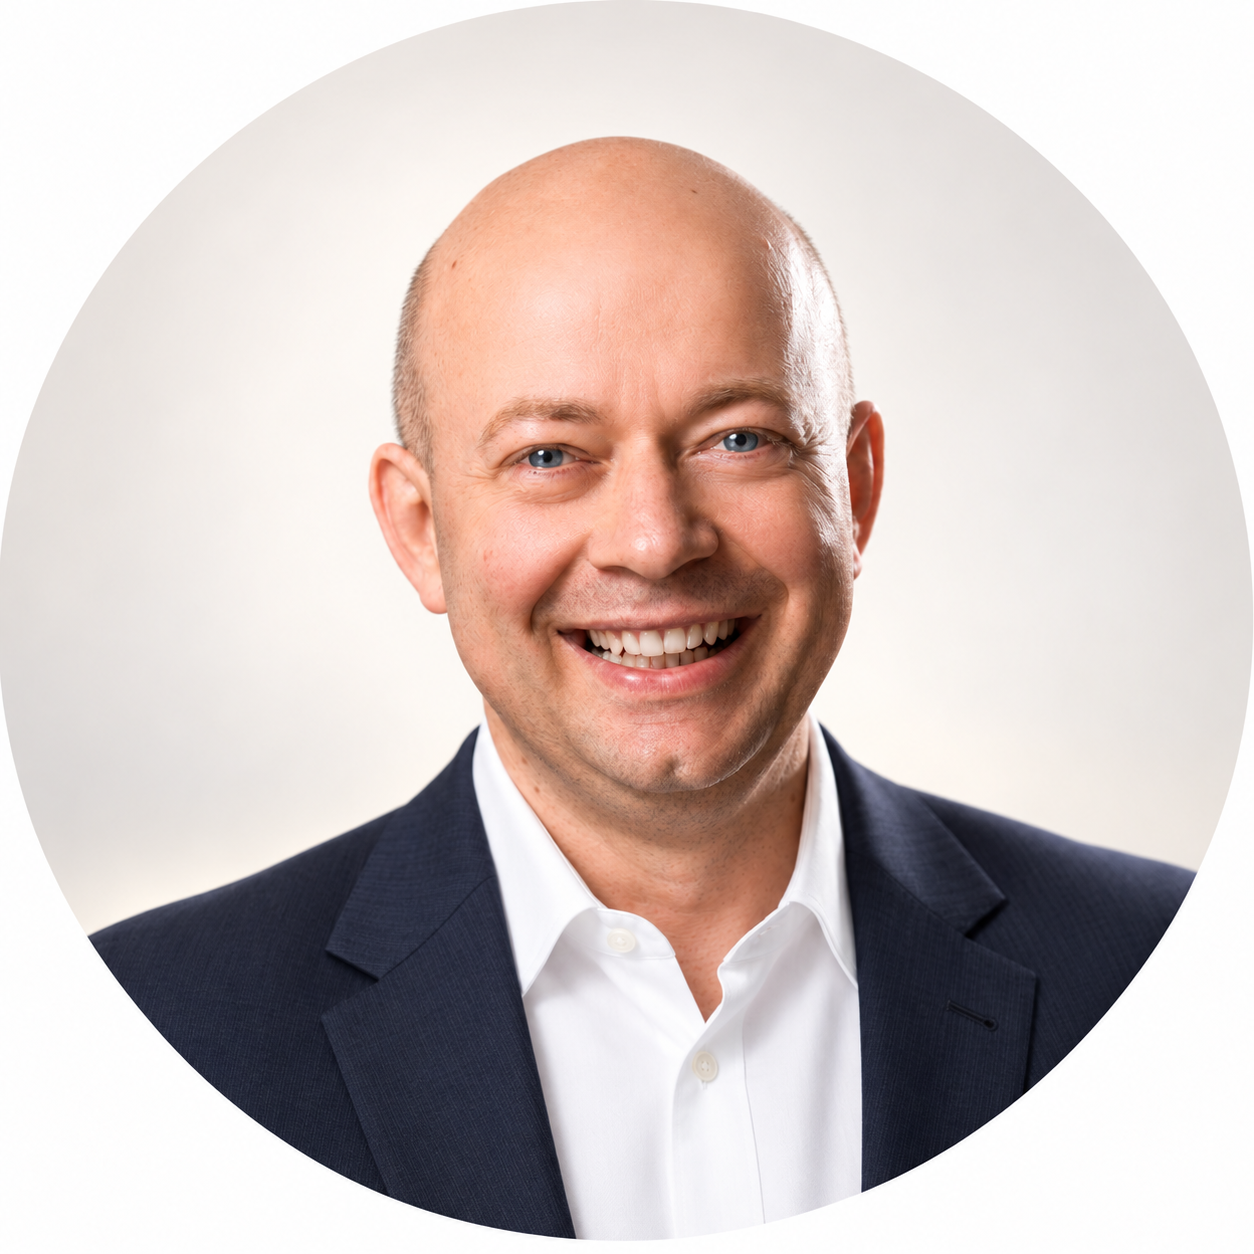
Bezirksdirektor · über 30 Jahre Beratungserfahrung · persönlich für deine Vorsorge da.
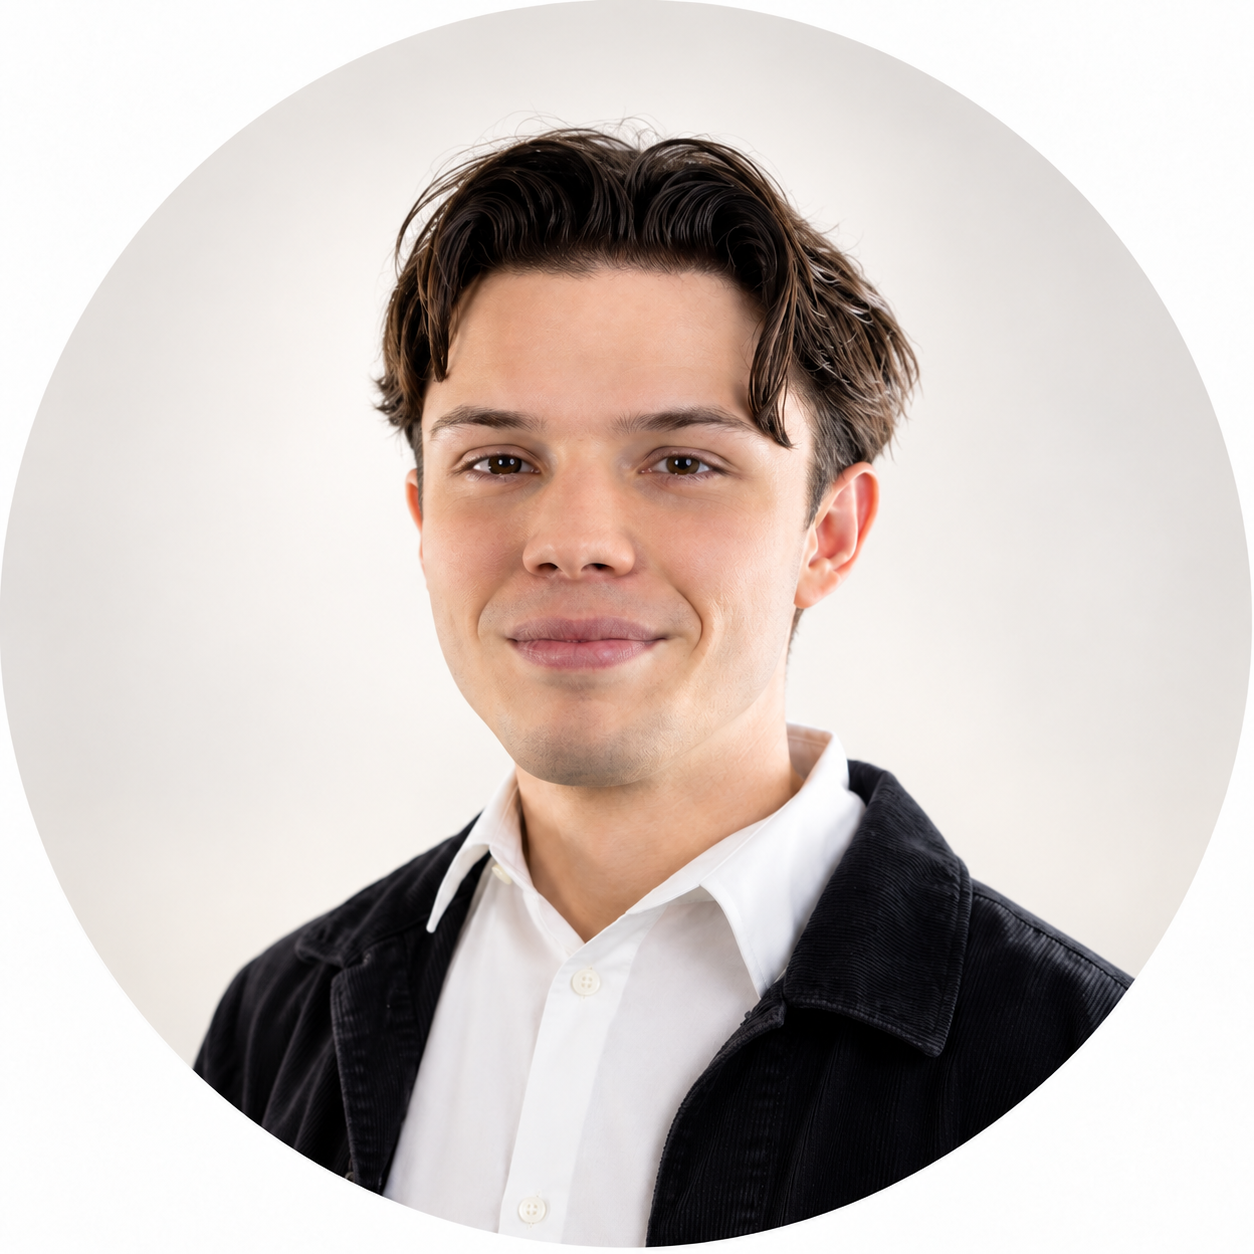
Dein Ansprechpartner im Versicherungsbüro Schuler · persönlich, unkompliziert und nah dran.
Lerne uns auch durch die Erfahrungen unserer Kundinnen und Kunden kennen.
Bewertungen auf ProvenExpert ansehen ↗
Das Wichtigste für deinen Einstieg. Alles Weitere klären wir gemeinsam.
Nein. Dein bestehender Vertrag kann mit der bisherigen Förderung weiterlaufen. Er wird nicht automatisch umgestellt. Du hast Zeit, deine Möglichkeiten zu vergleichen. Eine Kündigung mit Auszahlung kann zur Rückzahlung von Zulagen und Steuervorteilen führen – deshalb zuerst prüfen, dann entscheiden.
Grundsätzlich ja: Der Wechsel der Förderung ist eine andere Entscheidung als der Wechsel des Vertrags. Ob und wie du in deinem bestehenden Vertrag die neue Förderung nutzen kannst, prüfen wir mit dir anhand deiner Unterlagen. Die neue Förderung macht aus einer bestehenden Riester-Rente nicht automatisch ein Altersvorsorgedepot.
Du kannst ihn unverändert weiterführen, im bestehenden Vertrag die neue Förderung wählen, ihn beitragsfrei stellen und zusätzlich neu vorsorgen oder Guthaben in einen neuen Vertrag übertragen. Voraussetzungen und Auswirkungen unterscheiden sich. Wir stellen dir die passenden Wege gegenüber – einschließlich Kosten, Garantien und Förderung.
Bei einer Übertragung in einen neuen Vertrag werden die alten Garantien nicht einfach mitgenommen. Eine neue Garantie richtet sich nach den Bedingungen des neuen Vertrags. Bei einer Beitragsfreistellung können sich die garantierten Leistungen verändern. Deshalb schauen wir auf konkrete Vertragswerte, nicht nur auf die höhere Zulage.
Nein. Die Förderung ist ein Teil der Entscheidung. Ebenso zählen Kosten, bisherige Garantien, die verbleibende Ansparzeit und dein Umgang mit Anlagerisiken. Unser Rechner vergleicht Zulagen bei gleichem Eigenbeitrag. Er bewertet keine Verträge und berechnet weder Renditen noch Steuerersparnisse.
Für jedes dir zugeordnete Kind mit Kindergeldanspruch beträgt die neue Kinderzulage bis zu 300 Euro im Jahr. Sie hängt von deinem Eigenbeitrag ab. Pro Kind erhält nur ein Elternteil die Kinderzulage. Trage im Rechner deshalb nur die Kinder ein, deren Zulage dir zugeordnet ist.
Wenn du zu Beginn des Beitragsjahres noch keine 25 bist und unmittelbar förderberechtigt bist, kann ein einmaliger Berufseinsteigerbonus von 200 Euro hinzukommen. Den Bonus gibt es nicht jedes Jahr und nicht erneut, wenn du ihn bereits erhalten hast. Im Rechner kannst du ihn für die neue Förderung gesondert anzeigen lassen.
Rentenversicherungspflichtige Angestellte und Auszubildende sowie Beamte gehören zum Förderkreis. Ab 2027 kommen auch Selbständige und Freiberufler mit den entsprechenden Einkünften sowie unter Voraussetzungen Pflichtmitglieder berufsständischer Versorgungswerke hinzu. Bei Selbständigen zählen unter anderem das Alter, die Einkunftsart und die Steuererklärung. Ohne eigene Berechtigung kann eine Förderung über den Ehepartner möglich sein. Wähle im Rechner deine Situation – wir zeigen dir die passende Einordnung.
Ab 2027 kannst du auch ohne gesetzliche Rentenversicherungspflicht unmittelbar förderberechtigt sein. Für diesen Zugang musst du insbesondere noch unter 67 sein, im Beitragsjahr begünstigte Einkünfte aus Gewerbebetrieb oder selbständiger Arbeit erzielen und für dieses Jahr eine Steuererklärung abgeben. Ein Geschäftsführergehalt allein reicht dafür nicht automatisch. Die neue Zulage kannst du hier als Modellrechnung erkunden. Im Riester-Vergleich kannst du auch eine mittelbare Berechtigung über deinen Ehepartner auswählen.
Nach den bisherigen Regeln ist das unter Voraussetzungen möglich, wenn du nicht selbst unmittelbar berechtigt bist, aber dein Ehepartner schon. Du brauchst unter anderem einen eigenen Riester-Vertrag und mindestens 60 Euro Eigenbeitrag pro Jahr. Für die volle Zulage muss auch dein Ehepartner den erforderlichen Mindesteigenbeitrag zahlen. Im Rechner bestätigen wir diese Voraussetzungen gesondert. Bei unvollständigen oder unbekannten Partnerbeiträgen klären wir die mögliche Kürzung persönlich. Das Ergebnis zeigt nur deine eigenen Zulagen, keine Gesamtbetrachtung des Ehepaars.
Ja. Beamte waren bereits nach den bisherigen Riester-Regeln grundsätzlich unmittelbar berechtigt und gehören auch zum neuen Förderkreis. Wähle deine Berufsgruppe im Rechner aus. Bei Beamten sind die erforderliche Einwilligung zur Datenübermittlung und die korrekten Besoldungsdaten wichtig. Für den bisherigen Riester-Vergleich verwendet der Rechner deshalb die maßgebliche Vorjahresbesoldung. Bei Auszubildenden setzen wir eine rentenversicherungspflichtige Ausbildung voraus; eine rein schulische Ausbildung begründet für sich allein keine solche Berechtigung.
Die neue Förderung erfasst unter Voraussetzungen auch Pflichtmitglieder berufsständischer Versorgungseinrichtungen, etwa in ärztlichen oder rechtsberatenden Berufen. Die notwendige Einwilligung gegenüber der Versorgungseinrichtung gehört dazu. Wähle im Rechner die entsprechende Gruppe für eine Modellrechnung. Auch hier kann bisher eine mittelbare Riester-Berechtigung über den Ehepartner bestehen. Das kannst du im Vergleich auswählen.
Ein Altersvorsorgedepot ohne Garantie nutzt die Chancen des Kapitalmarkts und trägt dessen Risiken: Kurse können fallen und Verluste sind möglich. Eine staatliche Zulage ist keine garantierte Rendite. Welche Anlage und welches Sicherheitsniveau zu dir passen, besprechen wir getrennt vom Zulagenvergleich.
Michael oder Levin schaut mit dir auf deine Angaben und – wenn du möchtest – auf deinen bisherigen Riester-Vertrag. Du wählst Telefon, E-Mail oder Videoberatung. Wir erklären dir deine Möglichkeiten und vermitteln ausschließlich Zurich-Produkte. Deine Anfrage verpflichtet dich zu keinem Abschluss.
Wir helfen dir, daraus eine Entscheidung zu machen, die zu dir passt.
Allgemeine Informationen zur Orientierung, keine individuelle Vertrags-, Rechts- oder Steuerberatung. Stand: 09.10.2026. Produktverfügbarkeit und konkrete Zurich-Konditionen klären wir vor einem Angebot. Quellen: Bundesfinanzministerium und Deutsche Rentenversicherung.